La Ley de Rescate Económico presentada por el Gobierno Nacional contempla en su articulado una serie de medidas que golpean la competitividad del sector turismo, pero, también, la destinación específica de sus recursos. Ley de Rescate Económico turismo
Mucho se ha escrito y hablado en estos últimos días en medios de comunicación y redes sociales sobre la Ley de Rescate Económico presentada por el Gobierno Nacional, pero quizás no lo suficiente para abarcar los efectos que algunos de sus artículos causarían en la industria de viajes y turismo. Lo mismo ocurre, probablemente, con muchos otros sectores que pueden resultar afectados por el alza de impuestos planteada en el proyecto de ley.
Lo anterior es perfectamente comprensible. La Ley de Rescate Económico — una reforma tributaria, coinciden todos los analistas— es un documento complejo, con alto grado de tecnicidad y más de 330 páginas, incluyendo la justificación y exposición de motivos. Son 106 artículos, de muy diverso orden, pero con una salvedad: solo unos pocos concentran las medidas más polémicas. Ley de Rescate Económico turismo
Es el caso, por ejemplo, del Artículo 106 (Vigencias y Derogatorias) —el último del articulado— en el que se eliminan los artículos 468-1 y 468-3 del Estatuto Tributario. Esto implica, concretamente, un aumento del IVA del 5 % al 19 % para alimentos como el café (y sucedáneos), la avena, el aceite, el chocolate, el azúcar, las pastas y una larga lista de insumos y artículos para el sector agrícola. Lo mismo ocurre con los servicios de aseo, vigilancia y medicina prepagada, entre muchos otros.
El Artículo 42, por su parte, elimina de la lista de bienes que no causan IVA un largo etcétera: tomate, miel, cebolla, ajo, zanahoria, pepinos y pepinillos, coco, uvas, melones, sandias, manzanas, papayas, etc., etc. Estos alimentos no aparecen relacionados en la Ley de Rescate Económico; es preciso comparar la lista del proyecto de ley con la lista del Artículo 425 del Estatuto Tributario y establecer qué se elimina como producto eximido de IVA.
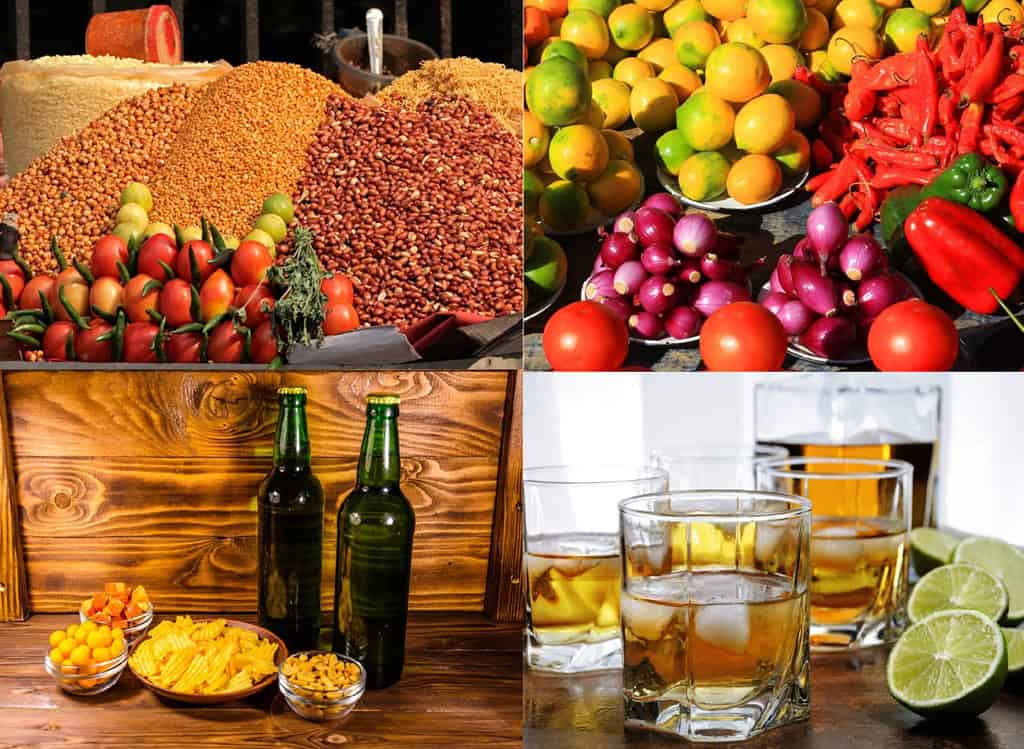
También aumentan los impuestos a la cerveza —se cambia el impuesto al consumo por un impuesto a la producción, según explica el proyecto— y a todos los licores en general, que pasarían del 5 % al 19 %. Otros elementos relevantes tienen que ver con la bajada del umbral del impuesto a la renta y el aumento de la tarifa de cotización obligatoria a salud para trabajadores dependientes, independientes y empleadores.
Según los analistas, la Ley de Rescate Económico es más una reforma tributaria que una ley que recorte el gasto, aunque, por supuesto, también tiene de esto último. El proyecto contempla poderes extraordinarios al Ejecutivo para reducir el tamaño del Estado en grandes proporciones, aunque el documento no especifica concretamente en qué áreas. En resumen, es una reforma supremamente ambiciosa que anticipa un álgido debate público y legislativo.
¿Y el turismo? Un análisis rápido podría anticipar que el presupuesto de los ciudadanos y familias destinados a viajes o a recreación podrían verse reducidos dramáticamente por cuenta del inminente aumento del costo de vida si el proyecto se aprueba tal como está planteado. Las más reciente publicación de la Encuesta de Gasto Interno en Turismo (EGIT) —correspondiente al 2º trimestre del 2026— señala que el 91,3 % de la población colombiana no realizó turismo interno y de estos, el 53 % señala que no lo hizo por motivos económicos.
Asimismo, un recorte del Estado tal como está planeado —y una política de austeridad como se ha planteado, por lo menos en el discurso— podría eventualmente significar menos gasto estatal en tiquetes aéreos y desplazamientos, sin mencionar el impacto laboral que causaría la eliminación de puestos de trabajo en la administración pública, que es la consecuencia directa de reducir el tamaño del Estado. Lo anterior, por supuesto, son especulaciones.
Vuelve y juega: proponen eliminar exención de IVA a turistas extranjeros
Lo concreto, por ahora, es la propuesta de eliminar el literal “d)” del artículo 481 del Estatuto Tributario, contemplada el Artículo 106 de Ley de Rescate Económico. No se trata de otra cosa que eliminar la exención de IVA a servicios turísticos prestados a residentes en el exterior, contemplada en el Estatuto Tributario. Nada de esto se mencione en la larga justificación del proyecto de ley.
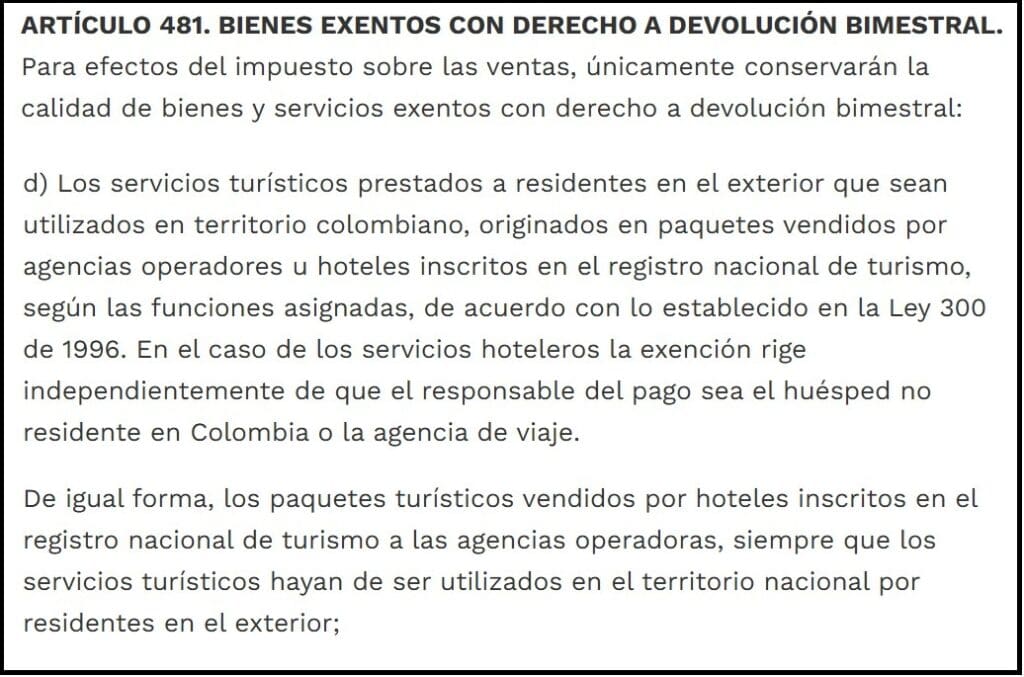
Lo cierto es que no se trata de una propuesta nueva. El proyecto de Ley de Financiamiento del gobierno Gustavo Petro —también llamado reforma tributaria en su momento y hundida en el Congreso de la República en diciembre del 2025— proponía la misma medida. La diferencia es que esta se encontraba ampliamente argumentada en la exposición de motivos. El anterior Ministerio de Hacienda hablaba de “posibles distorsiones y prácticas indebidas” y de “riesgo de evasión y de uso indebido del beneficio”.
“Esta exención realmente no está generando un beneficio real en cuanto al incremento del turismo, pero sí nos está generando una ausencia de ingreso de recursos equivalente a cerca de 70.000 millones de pesos”, argumentaba el exministro de Hacienda, Germán Ávila, hace cerca de año medio. Así las cosas, la medida vuelve a ponerse sobre la mesa, con las consabidas afectaciones a la competitividad de Colombia como destino internacional, que se encarece frente a competidores de la región.
¿El impuesto para el turismo ya no va al turismo? ¿Fontur sale de la ecuación?
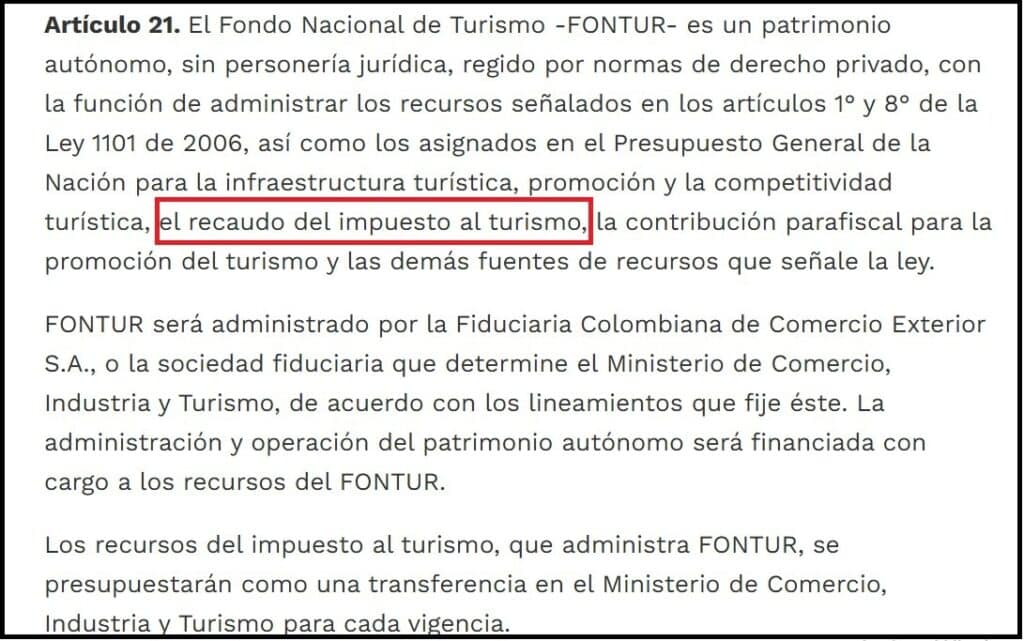
Este es uno de los principales interrogantes que se desprende del articulado del proyecto de Ley de Rescate Económico. Y aunque no es claro si las respuestas sugeridas por estos interrogantes son exactamente así, el articulado es bastante claro. Primero, el Artículo 18 de del proyecto de Ley de Rescate Económico plantea modificar el artículo 21 de la Ley 1558 de 2012 (segunda modificación de la Ley de Turismo), básicamente, para eliminar la frase “el recaudo del impuesto al turismo” de las funciones de administración atribuidas a Fontur.
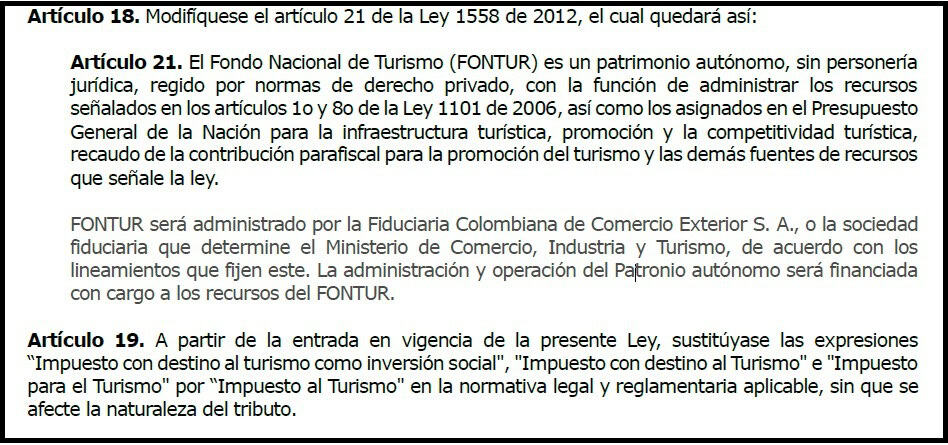
Se pretende cambiar, también, la denominación exacta del impuesto para el turismo, según lo plantea el Artículo 19: “A partir de la entrada en vigencia de la presente Ley, sustitúyase las expresiones ‘Impuesto con destino al turismo como inversión social’, ‘Impuesto con destino al Turismo’ e ‘Impuesto para el Turismo’ por ‘Impuesto al Turismo’ en la normativa legal y reglamentaria aplicable, sin que se afecte la naturaleza del tributo”.
Si la naturaleza del tributo no se afecta, ¿para qué suprimir entonces una denominación tan explícita como “Impuesto con destino al turismo como inversión social”. La respuesta puede estar en el numeral 9 del Artículo 106 del proyecto de ley, que plantea derogar el artículo 6 de la Ley 1101 de 2006. Se trata de la última línea de todo el proyecto de ley, justo antes de la firma del ministro de Hacienda.
¿Y qué plantea entonces este Artículo 6 de la Ley 1101 de 2006 (segunda modificación a la Ley de Turismo)? El artículo dice así:
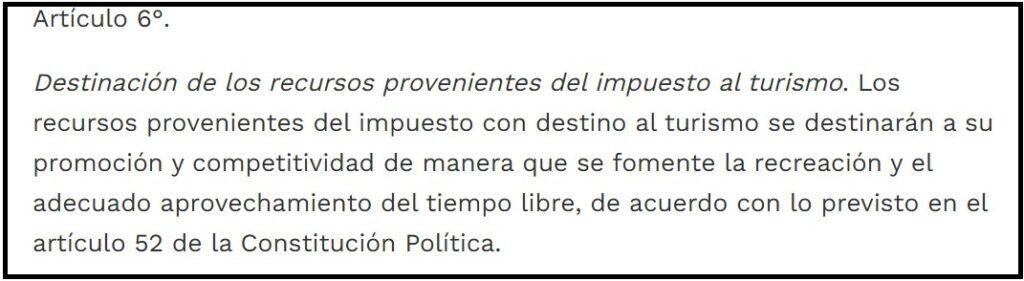
El proyecto de Ley de Rescate Económico parece allanar el terreno para que el impuesto al turismo no tenga una destinación específica para la promoción y competitividad del sector como la plantea la ley vigente y que —como se desprende del Artículo 18— no sea administrado por el Fontur. Cabe señalar que dicho impuesto hoy es recaudado por el Ministerio de Hacienda. Como se ha venido llamando la atención en los últimos años, este ministerio se ha abstenido de transferir dichos recursos —o gran parte de ellos— al Ministerio de Comercio, Industria y Turismo.
Impuesto al carbono: el combustible de aviación aumentaría el doble
Tal como ocurre con la eliminación de la exención del IVA a turistas extranjeros, el aumento del impuesto al carbono no es una propuesta precisamente nueva; también estaba incluida en la Ley de Financiamiento presentada por el gobierno anterior y hundida en el Congreso de la República en diciembre del 2025. En esta ocasión, sin embargo, se plantea un aumento mayor del gravamen y una eliminación de un beneficio clave relativo a los bonos de carbono (artículos 53 y 54)
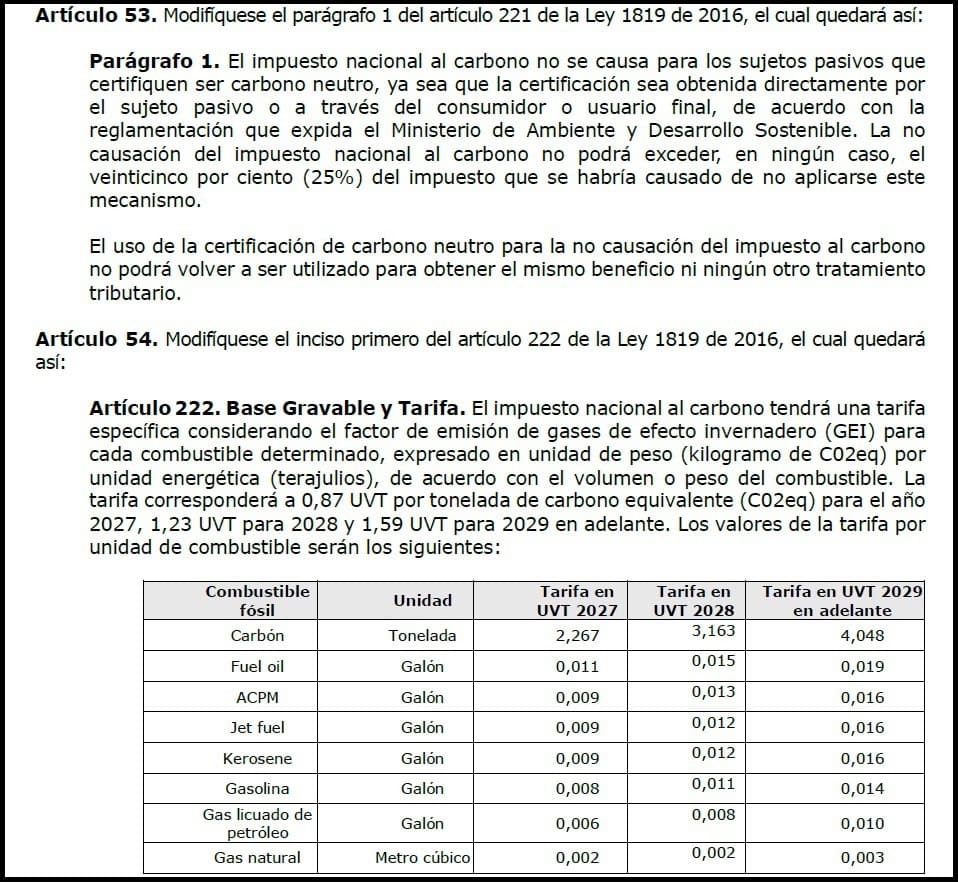
Según comentó a este medio un experto en el sector que prefiere mantener su nombre en reserva, se propone un cambio en la medición de impuesto adoptando a la UVT como medida. Esto implica, en concreto, pasar de un costo de 286 pesos por galón de ‘jet fuel’ a 471 pesos en 2027 (+64,6 %), 628 pesos en 2028 y 837 en 2029, según estimaciones preliminares. Es decir, de mantenerse así el artículo, el costo del combustible de aviación aumentaría más del 60 % el año entrante por concepto de impuesto al carbono. Ley de Rescate Económico turismo
Sumado a ello se reduce la posibilidad de compensación a través del mecanismo de bonos de carbono, pasando del 50 % de posibilidad de conservar el impuesto, al 25 %, lo que también afecta a los costos de las aerolíneas. Así que, en un contexto de altos costos por cuenta de la guerra en Irán, la propuesta de aumentar los mismos en la legislación local no parece una buena idea si lo que se busca es garantizar tiquetes aéreos competitivos que estimulen los viajes por Colombia, más cuando, según afirma IATA, el 75 % de los usuarios del transporte aéreo son de estratos 2 y 3. Ley de Rescate Económico turismo